更新时间:2026-10-12 14:09:03点击:
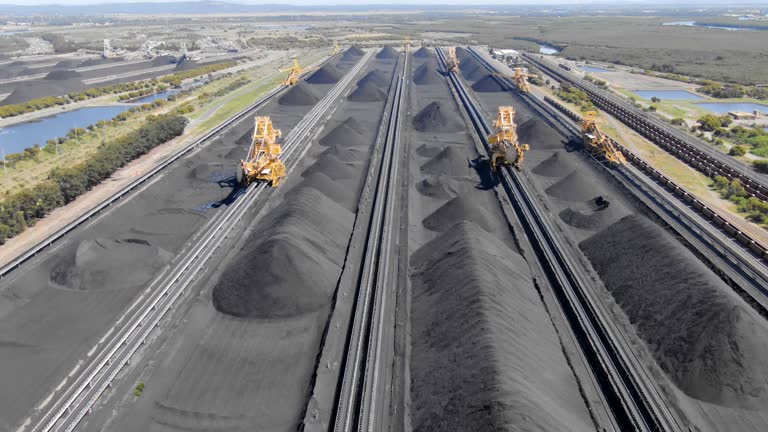
焦煤作为黑色产业链最上游原料,是焦炭、螺纹钢生产的源头,整个品种的行情始终在供给约束和下游需求之间来回拉扯,近期盘面维持区间震荡运行,多空博弈的焦点集中在煤矿供给弹性、蒙煤进口、焦化利润以及钢厂端铁水变化,相比成材,焦煤更容易受到安全检查、保供政策的扰动,短期消息带来的波动往往会快速放大。供给端分为国内主产区炼焦煤和蒙古国进口蒙煤两大板块,国内炼焦煤资源集中在山西、陕西等地,优质主焦煤资源稀缺,矿井的安全生产检查、停产检修会直接影响精煤产出。一旦产区安检趋严,煤矿减产,精煤外发量下降,市场容易交易供给收紧预期,盘面容易走强;保供增产落地,煤矿复产提速,精煤货源增加,则会压制价格。国产焦煤不同煤种价差同样值得关注,主焦、肥煤这类强粘煤紧缺的时候,配煤成本抬升,带动整体焦煤报价上行,煤种结构的变化,有时候比单纯的总产量数据影响更大。
蒙煤是国内炼焦煤重要的补充来源,甘其毛都等口岸的日通关车辆、口岸堆存库存,是跟踪进口供给的高频指标。口岸通关顺畅,蒙煤源源不断流入国内,会增加中低标号炼焦煤供应,压低配煤成本,对焦煤整体盘面形成利空;一旦口岸受天气、通关政策影响,车流下降,蒙煤到货收缩,市场就会交易进口减量预期。蒙煤属于低粘结的配煤,无法单独炼焦,只能搭配国内强粘煤使用,所以不能只看蒙煤总量,还要看焦化厂配煤方案的调整空间,配煤弹性越大,焦煤价格上涨的阻力就越强。
需求端核心要看焦化厂的采购意愿,而焦化厂的行为又由自身利润决定。如果焦炭价格走强,焦企盈利修复,开工率提升,焦煤的采购需求随之增加,焦企会主动补库,带动焦煤现货走强;若焦炭持续承压,焦企陷入亏损,会主动压减开工,控制原料采购,消耗自身库存,减少对焦煤的拿货,这个阶段就算焦煤供给偏紧,价格上涨空间也会被限制。而焦化的需求最终又取决于钢厂铁水产量,钢厂高炉开工、生铁产量是整个黑色需求的锚,铁水走高,焦炭需求旺盛,层层向上传导利好焦煤;钢厂因为亏损、环保限产主动降高炉,铁水回落,整条产业链的原料需求同步走弱,焦煤承压。
库存结构不能只看总量,要拆分矿山库存、焦化厂厂内库存、口岸蒙煤库存三个维度。矿山库存持续去库,代表煤矿现货出货顺畅,现货偏强;焦化厂原料低位,一旦需求回暖,会触发一轮集中补库行情;焦化厂原料高库存,就算短期利好消息落地,焦企也没有继续采购的动力,上涨持续性偏弱。基差也是观察期现联动的指标,当现货坚挺、期货贴水较大,会给盘面带来底部支撑;现货走弱,期货升水过高,盘面容易存在回落压力。
技术盘面上,焦煤短期区间震荡特征明显,上方压力关口和下方支撑清晰,在没有产区大的安检事件或者铁水大幅变动前,很难走出单边趋势。焦煤属于高波动品种,消息驱动行情多,操作上切忌追涨杀跌,临近压力位置,多头获利兑现容易快速回调;回落至支撑区域,再观察产业企稳信号。后续重点跟踪的指标,国内主产区煤矿开工与安检动态、蒙煤口岸通关量与口岸库存、焦化厂开工与利润、钢厂铁水产量、各环节分渠道库存以及焦炭提涨提降落地情况。交易的时候要分清,行情是供给端事件驱动,还是下游需求改善带来的趋势行情,供给扰动带来的上涨大多持续性有限,只有铁水和焦企利润同步改善,行情才有更强延续性。

本内容仅为市场行情观点分享,不构成任何投资建议。期货交易存在高风险,价格波动大,有可能产生大幅亏损,交易者需要独立判断并自行承担全部交易风险,发布方不对任何人的交易盈亏承担法律责任。