更新时间:2026-10-10 10:50:28点击:
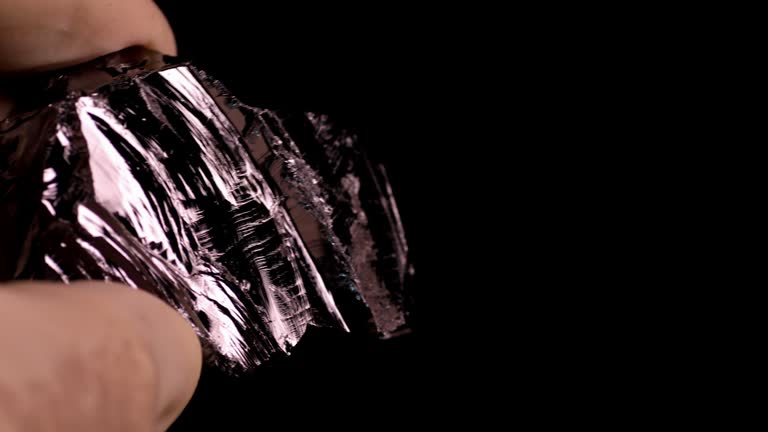
多晶硅 PS 主力合约收盘 36570 元 / 吨,日内上涨 0.66%,盘中最高触及 37420 元,最低回踩 36010 元,日内低开后震荡修复,尾盘小幅收高。多晶硅作为光伏产业链最上游原料,价格直接决定硅片成本,整个板块行情跟随光伏全产业链利润传导,本轮盘面的反弹动力,主要来自市场对行业减产自律、低效产能退出的预期,资金博弈长期产能收缩带来的底部修复机会,但现货端并没有出现实质性的供需反转。
供给端方面,前期行业高额资本开支,带来大量新增产能集中落地,整体供给基数偏大。目前行业处于普遍亏损状态,头部大厂凭借电价和规模优势,现金成本偏低,仍维持基础生产,中小高成本工厂出现检修、降负荷操作,整体产量增速放缓,但大规模停产减产尚未全面落地,行业总库存依旧处在历史高位。仓单数据同样值得留意,仓单数量代表可交割货源,一旦仓单持续增加,会压制近月合约的上涨空间,仓单注销增多,往往代表现货贸易商拿货,短期容易带动盘面走强。
需求端是制约行情的关键。下游硅片企业持续承压,硅片库存积压,企业排产保持谨慎,不会主动大量采购多晶硅原料,大多维持刚需随采。再往下传导到电池片与组件环节,终端地面电站、分布式装机释放节奏不及预期,海外贸易政策波动也影响组件出口订单,组件企业利润被压缩,向上传导原料涨价的能力不足,就算硅料价格小幅抬升,下游接受程度有限,容易出现有价无市的局面。N 型硅片逐步替代 P 型,对于高纯多晶硅品质要求提升,不同品级硅料价差拉大,N 型复投料和普通料价差变化,也会影响现货报价和期货估值。
成本端主要看工业硅、电力成本,西南丰水季电价回落会压低企业生产成本,间接削弱价格支撑;枯水期电价上行,会抬升中小厂的生产压力,加速低效产能出清。资金层面,多晶硅上市之后波动极大,预期消息驱动行情较多,一旦传出行业减产、政策规范行业内卷的消息,盘面容易快速拉升,但如果后续减产落地不及预期,多头资金快速离场,盘面会迅速回调。
交易上重点跟踪几项核心指标,多晶硅企业库存、硅片开工率、光伏终端装机数据、仓单增减以及工业硅价格。要区分预期和现实,靠政策、减产预期推动的上涨持续性偏弱,不要盲目追高。多晶硅属于高波动品种,光伏产业链消息多,日内波动幅度大,短线交易控制仓位,严格设置止损,不要重仓长线扛单。产业链利润传导存在滞后,下游订单没有实质性回暖之前,很难走出持续单边大涨行情。

风险提示:多晶硅期货波动幅度大,行业政策、产能检修、光伏装机不及预期都会造成价格大幅波动,本文仅为行情客观解读,不构成任何投资交易建议,据此操作产生的盈亏,本文作者不承担法律责任。